-
适合大学生的小额借款方式
高校学生的资金管理是很多家长关心的事。孩子上了大学后,部分家庭会支持一些大额支出,但有时学生自己也需要灵活周转。今天小编说说大学生常见的小额借款途径,从机构贷款到校园贷都有,主流产品的基本情况和注意事项都整理成表了,需要用钱的同学可以参考。感兴趣的小伙伴们与小编一同了解吧
大学生可以选择以下几种小额借款方式:
额度:1000-8000元
期限:长达18个月
利率:月利率1.33%加6%的一次性手续费
特点:申请过程简单快捷,满足大部分学生的小额资金需求。
我来贷
额度:300至3000元
期限:1个月至6个月
利率:年利率最低7.2%
特点:申请后当天即可完成审核放款,新户最长免息30天。
U族大学贷
额度:500元、800元和1000元
期限:10-40天
利率:(25+0.1%/天)的服务费
特点:简便快捷,适合短期资金周转。
众安小贷
额度:最高20万元
期限:灵活
利率:综合年化利率7%起
特点:快速放款,现金借款最快1分钟到账,额度循环使用。
度小满金融
额度:最高20万元
期限:灵活
利率:年化综合息费率6%起
特点:快速放款,现金借款最快1分钟到账,提供多种贷款产品。
有钱花
额度:最高20万元
期限:灵活
利率:年化综合息费率6%起
特点:快速放款,现金借款最快1分钟到账,提供多种贷款产品。
校园贷款服务
额度:通常较小,用于应急或学习资助
期限:短期
利率:较低
特点:申请门槛较低,适合大学生短期借款。
网络借贷平台
额度:通常较小,用于支付学费、生活费等
期限:灵活
利率:较低
特点:审核流程简单,放款速度快,通常用于教育相关支出。
助学贷款
额度:根据家庭经济状况和学习成绩而定
期限:在校期间免息,毕业后按约定还款
利率:较低
特点:政府或金融机构提供,用于帮助家庭经济困难的大学生完成学业。
创业贷款
额度:根据地区和政策而定
期限:灵活
利率:根据具体情况而定
特点:鼓励大学生创业,由政府相关部门或金融机构提供。
建议大学生在选择借款方式时,要仔细了解各平台的额度、利率、还款期限及费用,并根据自身需求和信用状况选择合适的借款渠道。同时,要注意避免高利率和不良借贷行为,确保借款的安全性。
高校学生可以了解哪些基金项目
在大学里,学生可以参与的基金项目种类繁多,涵盖了国家级、省级、院级以及社会资助等多个层面。这些项目不仅为学生提供了丰富的科研和创业机会,还为学生提供了经济上的支持。
国家级基金项目
国家级基金项目主要包括:
国家自然科学基金
国家星火计划
国家科学人才培养基金
创新研究群体科学基金
国家科技支撑计划
国家火炬计划
973、863等项目
省级基金项目
各省为推动省内科技发展而设立的基金项目,如:
清华大学教育基金会
中国人民大学奖学金设置
四川省国资委与清华大学共同发起的高校科技成果转化基金
院级基金项目
学校鼓励学生研究的基金项目,具体项目视学校安排而定。
社会资助项目
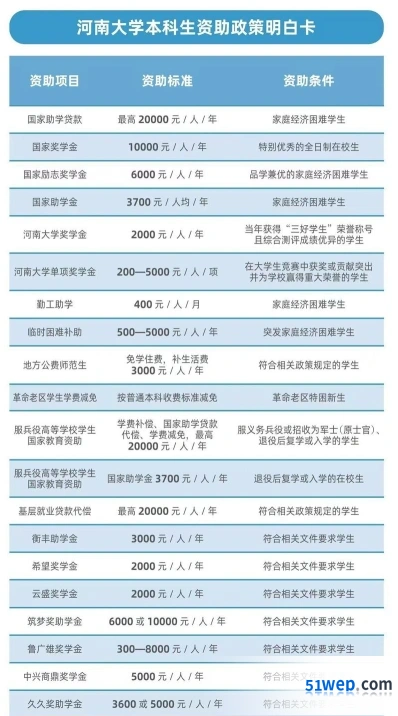
包括:
中国教育发展基金会奖学金项目
学校内部基金会提供的奖学金和助学金
社会公益基金会设立的项目
企业基金会设立的奖学金项目
专用基金
专用基金包括:
学生奖助基金:用于学费减免、勤工助学等
职工福利基金:用于单位职工的集体福利设施、集体福利待遇等
其他基金:根据事业发展需要提取或设置的专用资金
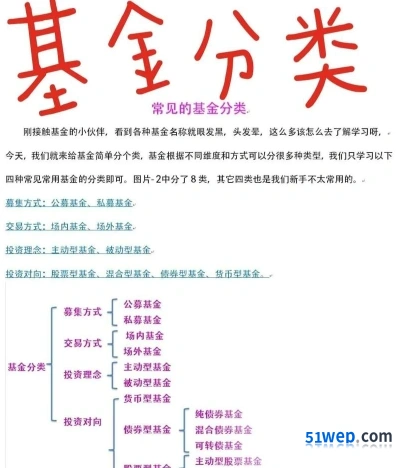
适合大学生投资的基金类型
大学生可以考虑的基金类型主要包括:
股票型基金:适合有一定风险承受能力的大学生
混合型基金:风险分散,收益相对稳定
指数基金:费用低,跟踪指数
债券型基金:风险较低,适合风险承受能力较低的大学生
货币基金:低风险、低收益,灵活性高
学生在选择基金项目时,应考虑自己的风险承受能力、投资目标以及资金状况。对于有科研或创业意向的学生,国家级和省级基金项目可能更适合。同时,也可以考虑将一部分资金投资于风险较低的基金,如货币型基金或债券型基金,以实现资产的稳健增值。